摘要
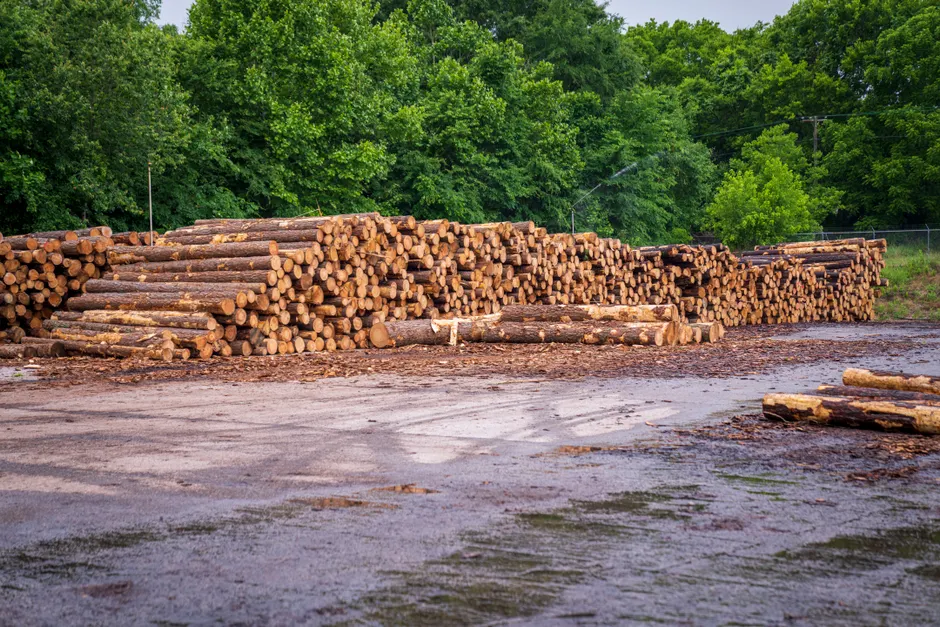
据预测,2026年上半年新西兰林业出口额有望达到63亿新西兰元,同比增长2%,但核心海外市场尤其是中国的建筑活动持续低迷,对原木需求形成明显压制。新西兰林业管理及原木营销机构PF Olsen发布的木材市场报告指出,受中国家具与建筑行业需求疲软影响,原木CFR价格承压下行,新西兰出口商正逐步放弃长期维持的家具级原木溢价。数据显示,2026年5月新西兰出口至中国的原木同比减少1.671%至1.670万立方米,环比下降8.5%;出口金额同比下降5%至1.92亿美元;受燃料与航运成本提升推动,每立方米均价上调4%。
前5个月新西兰对华原木出口同比下降5.7%,均价同比下滑3.4%。在2026年财政预算案中,新西兰政府未向林业出口商提供直接补贴或专项拨款,力争于2028/29财年实现预算盈余。积极信号方面,政府已拨款超16亿新西兰元用于2027至2030年间KiwiRail铁路网络升级和关键货运通道道路改造;拟将1989年后造林土地年度ETS费用从每公顷14.90新西兰元降至10.25新西兰元,自国家党执政以来累计降幅达66%,新标准预计2026年中生效。
新西兰-印度自由贸易协定正式签署后,据新西兰木材行业联合会(NZTIF)透露,印度买家询盘明显增多。但2026年4月生效的雇佣成本上涨正冲击当地林企,最低时薪已上调至23.95新西兰元,KiwiSaver雇主最低缴存比例从3%提高至3.5%,ACC雇主缴费率从1.67%升至1.75%,且2028年还将面临新一轮上涨。
评论
中国作为新西兰原木最大出口市场,其建筑与家具行业需求疲软正直接冲击新西兰林业出口。2026年5月对华原木出口量同比减少8.6%,均价虽因航运成本上涨4%,但出口金额仍下降5%,反映出需求端的显著收缩。新西兰出口商放弃家具级原木溢价,意味着中国买家对价格敏感度上升,转向更具成本优势的供应来源,如欧洲云杉或南美辐射松。
这对依赖中国市场的北岛辐射松种植者和中小型锯木厂构成利润压力,他们需重新评估产品组合,或转向低等级原木、纸浆材等需求相对稳定的细分市场。与此同时,新西兰-印度自由贸易协定的签署为行业提供了潜在出口替代渠道。印度建筑业增长迅速,但当前印度原木进口规模远小于中国,且对价格和规格要求不同,短期内难以完全填补中国需求缺口。
新西兰中小企业应关注印度市场的认证要求、物流成本及付款风险,谨慎评估开拓成本。国内政策方面,政府未提供直接补贴,但16亿新西兰元铁路和公路投资有望降低北岛中部森林至港口的运输成本,改善供应链可靠性。ETS费用下调66%将减轻造林土地持有者的合规负担,可能激励更多林地进入生产周期,但需数年才能转化为原木供应。
雇佣成本上升(最低时薪、KiwiSaver、ACC费率)对劳动密集型的林业采伐和加工环节影响显著,可能加速行业自动化进程,中小企业需权衡短期成本与长期效率投资。综合来看,中国需求疲软与成本上升的双重压力下,新西兰林业出口商需加快市场多元化步伐,同时利用国内物流改善和碳政策红利优化成本结构。印度市场虽具潜力,但短期难以成为主要增长引擎,企业应保持审慎乐观。
关键词: 原木出口, 中国需求疲软, PF Olsen, 家具级原木溢价, 新西兰林业, ETS费用, KiwiRail, 新西兰-印度FTA, 雇佣成本
Photo by Mark Stebnicki on Pexels
来源:原文链接
免责声明:本文基于公开信息编译,仅供一般性参考。文中分析与评论为编辑观点。MiDeer Observer 不对所提供信息的准确性或完整性作出保证。读者在依赖本文内容前,应寻求独立专业意见,或联系我们获取更多信息。